


京町家


2016年9月に収益UPとして京都の町家を購入しました。
| 投資時期 | 2016年9月 |
|---|---|
| 購入エリア | 京都 東山 (京阪七条駅から徒歩3分) |
| 投資金額 | 2180万円 (物件価格1180万円、修繕費用1000万円) |
| 損金計上額 | 1590万円 (物件価格590万円、修繕費用1000万円) |
| 減価償却年数 | 4年 |
| 目的 | 民泊物件として収益UP |
| 想定利回り | 5.00% |
| 全額回収時期 | 20年 |
| 評価 |
 2 |
購入したのは京阪七条駅から徒歩3分、間取りは3Kの物件です。
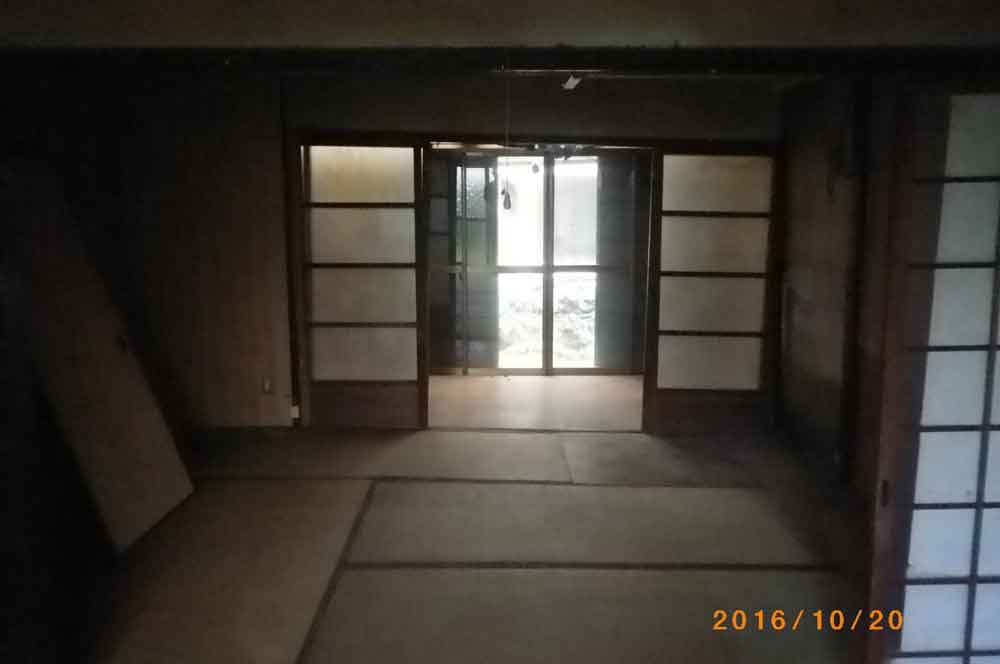
クリックで拡大
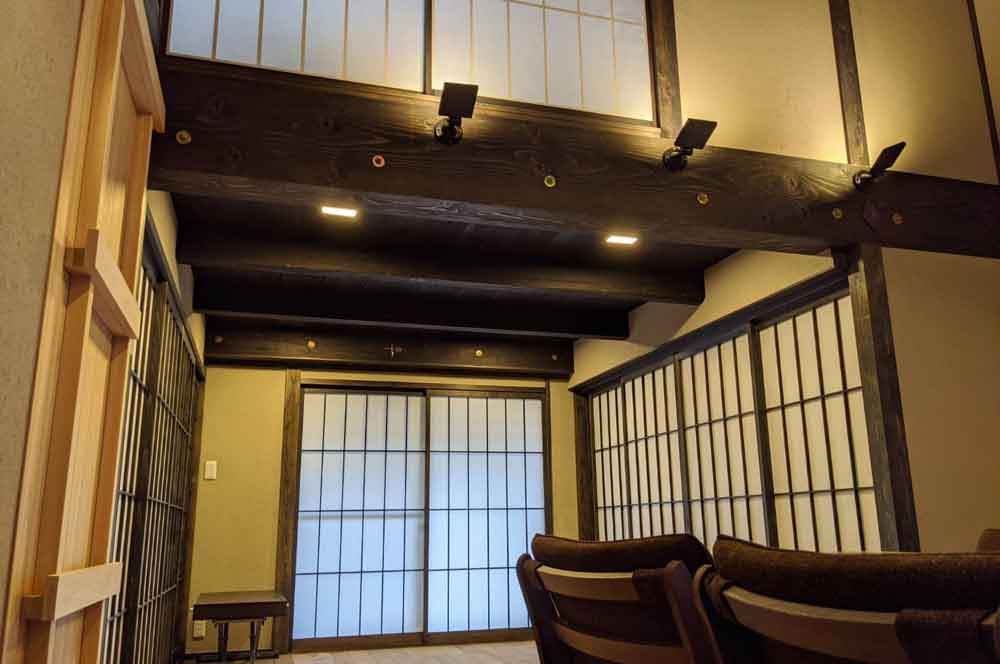
クリックで拡大
京町家に投資をした目的
当社の節税は「次の利益を出すための投資」を目的としています。
具体的には、「従業員が、もっと高いパフォーマンスを発揮したくなる動機づくり」への投資です。
そのために、この18年間で累計14億6536万円、約73の商品に投資をしてきました。
その結果、20年先までの経営基盤を盤石にすることができました。
本サイトは、節税商品探しに苦しんでいる経営者さんのために、当社が経験を語ることを目的としています。
当時は、創業から取り組んできた「従業員の将来への備え」「万が一、事業が立ち行かなくなったときのための売上の確保」などに一定のメドがたった時期です。
それと同時に、未来の安心づくりのために、年間保険料が1000万円の保険、7200万円の不動産、3000万円のオペレーティングリースなどに投資をしてきました。
投資にあたり、ネットで色々調査しましたが、ほとんどが「売り手の情報」であり、「投資経験」が見つかりませんでした。
このとき、「投資経験で構成されたサイトがあればいいのに」と思ったのが、このサイトを作ったきっかけです。
いくつかの商品を検討する中で、節税商品の情報や資産形成の知識を持つ会社とWin-Winのパートナー関係を築くことができ、紹介してもらった一つが「京町家」への投資です。
「京都」そして「町家」という特徴、短期償却と収益物件として期待できる点が決め手となりました。
以降、パートナー経由で「コンテナ(レンタル収納)」「アンティークコイン」「民泊」「足場レンタル」などに投資しました。
京町家は比較的安いのが特徴
「京町家」とは、京都市内に昭和25年以前に建てられた木造家屋のことで、1000万円強で購入できる物件が多数あります。
安価で購入できる理由は以下の2点です。
- 法律上、建て替えができない
- 築年数が古い
法律上、建て替えができない
京町家の多くは、狭い路地に立地していることが多く、建築基準法が定める「道路に2メートル以上接しなければならない」を満たしていないため、再建築ができないことから、土地の値段が安くなります。
築年数が古い
昭和25年以前に建てられた木造物件という理由から、建物の価値はほぼゼロに等しくなります。
よって、敷地面積70.08m2(21.19坪)の購入価格は1180万円でした。
短期で大きな償却ができる
築年数22年以上の木造住宅は4年で償却できます。
不動産が損金になるのは、土地建物部分のうち、建物に対する部分のみです。
再建築不可物件のため土地の評価は安価になります。
土地の値段を明確にすることで建物としての価値を大きくできるスキームがありました。
しかし、それをするには、不動産鑑定士への依頼と費用がかかります。
そもそもの物件費用が安く済んだことや、固定資産税など物件にかかる維持費も安いことから、節税効果をそこまで求めない判断をしました。
土地と建物の評価額は税理士の判断に任せた上で、建物部分を4年で償却することとしました。
償却金額については、このあと節税効果に関する説明の部分で、税理士の渡邊先生から解説します。
修繕費1000万円をプラスし、民泊物件へ
「京都」という立地と、当時のインバウンド効果から、民泊収益として年利5%は見込めるという考えがありました。
また民泊を利用するお客様に喜んでいただくために、趣向を凝らしたリノベーションを1000万円かけて実施しました。
リノベーションにかけた費用は15年で全額償却できます。
税理士が解説する京町家の購入による節税効果
 国税局OB税理士
渡邊 崇甫
国税OB税理士の渡邊です。
この町家を購入したことによる節税効果をご説明いたします。
投資金額
- 投資金額の内訳
-
物件価格 1180万円 改修工事費 1000万円 合計 2180万円
償却年数と損金計上額
- 物件価格
-
評価額をもとに、私が算出した土地建物金額は以下のようになりました。
評価額 購入価格 土地 4,246,800円 9,718,029円 建物 88,000円 2,081,971円 このうち、建物部分の2,081,971円を4年で償却することとなります。
購入したのは2016年9月であり、サクセスフューチャーの決算月が10月であることから、以下のように損金計上することになりました。
年 損金計上額 2016年(1年目) 87,000円 2017年(2年目) 520,000円 2018年(3年目) 520,000円 2019年(4年目) 520,000円 2020年(5年目) 434,971円 合計 2,081,971円 - 改修工事費用
-
改修工事費は、15年かけて減価償却します。
工事が終了した2017年4月より以下のように減価償却をしています。
※初年度は、決算月の10月までの7ヶ月分が損金として計上されています。
2017年(1年目) 430,000円 2018年(2年目) 730,000円 2019年(3年目) 730,000円 : : 2032年(15年目) 730,000円 2033年(16年目) 300,000円 合計 10,950,000円
固定資産税
固定資産税は、1月時点で所有する固定資産に対してその翌年にかかります。
投資したのは2016年9月なので、2017年の翌年2018年から毎年14,700円の固定資産税がかかっています。
こちらにつきましても、経費として損金計上することができます。
実際の運用と回収状況
渡邊先生、ありがとうございました。
民泊による収益目的で購入し修繕しましたが、条例の改正により民泊で運用することが難しくなりました。
そのため、現在まで収益は得られず、現状は以下のようになっています。
| 当初の目論見 | 実際 | |
|---|---|---|
| 投資金額 | 2180万円 (物件価格1180万円、修繕費用1000万円) |
2180万円 (物件価格1180万円、修繕費用1000万円) |
| 損金計上額 | 1590万円 (物件価格590万円、修繕費用1000万円) |
1208万円 (物件価格208万円、修繕費用1000万円) |
| 減価償却年数 | 4年 | 4年(208万)、15年(1000万) |
| 目的 | 民泊物件として収益UP | 従業員の住居 |
| 実質利回り | 5.00% | 0% |
| 回収 | 20年 | - |
利用する機会がなくなり売却しました
民泊として使えなくなったので、従業員の住居としていましたが、転居したことにより利用する機会がなくなりました。
そこで2021年12月に売却しました。
買い手に納得してもらえる金額を算出するため、不動産鑑定士に鑑定を依頼することにしました。
売却までの流れは以下のとおりです。
- 不動産鑑定士による鑑定
- 鑑定結果を基に契約書作成
- 司法書士へ登記必要書類を提出
- 契約締結
- 購入者の支払いと同日司法書士が登記手続き
以下、鑑定士の評価額です。
| 土地 | 2,300,000円 |
|---|---|
| 建物 | 3,000,000円 |
| 合計 | 5,300,000円 |
税理士が解説する、売却に伴う税金
国税局OB税理士渡邊 崇甫
本物件売却にかかる税金を計算します。
税金が発生するかどうかは、取得した金額(購入金額から減価償却分を引いた金額)より高く売却したかどうかです。
「売却損益」=「売却金額」-「売却時の帳簿価額」
「売却時の帳簿価額」は、「購入時の取得価額-減価償却費」を指します。
計算の結果、益金が出た場合には法人税がかかります。
一方、損失が出た場合は税金はかからず、特別損失として他の利益と相殺することができます。
本物件の場合、売却金額および売却時の帳簿価額は以下のとおりです。
- 売却金額
- 5,300,000円
- 売却時の帳簿価額
-
建物帳簿残存価格 1円 土地帳簿残存価格 9,720,000円 合計 約9,720,000円 - 売却損益
-
売却損益=5,300,000円-9,720,000円= -4,420,000円
442万円の損金が出たことになります。
- 修繕費
-
また、修繕費の約1,000万円の償却については残額の全額が売却と同時に損金となります。
修繕費1,000万円-累計償却額240万円=償却残760万円
よって、売却による修繕費の損金計上額は760万円になります。
- 損金合計
-
売却損と修繕費損金の合計:442万円+760万円= 1,202万円
今回の売却で1,202万円の損金計上となります。
この投資について
渡邊先生、ありがとうございました。
今の投資金額をまとめまると以下のようになります。
| 購入額 | 2,180万円 |
|---|---|
| 償却後帳簿価額 | 1,732万円 |
| 売却額 | 530万円 |
| 損失額 | 1,202万円 |
1,202万円の損失に対して約408万円の節税効果があります。
今回の投資によって会社に残った額
530万円+408万円=938万円…①
今回の投資を行わなかった場合に会社に残った額
2,180万円-法人税(34%)=1,438万円…②
①と②の差額
1,438万円-938万円=500万円
投資をしなかった方が500万円多く残せたことになります。
一方、今回の物件を従業員の社宅として利用できました。
従業員へ4年間で500万円と考えると、会社負担も考えると月8万円の給与アップ相当になります。
手取りでは6万円程度です。
リフォームをかけた町家に住めた事の方がモチベーションアップには繋がったと考えています。
京町家への評価
2当社では、2022年1月1日の時点で、この投資に対して「2点(5点満点)」と評価しています。
なお、点数は評価する時期によって変わることがあります。
それは節税商品に対する知識、会社の状況(創業期、成長期など)、商品によっては為替の変動などが影響することがあるからです。
よって、商品の特性だけで判断するのではなく、会社の状況などを踏まえて投資すべきではないかと考えています。
当社が「2点」という評価をした詳しい背景や、状況に応じた判断に対する考え方をお聞きになりたい場合は、お気軽にご連絡ください。
当社が投資したほぼ全ての商品の情報提供者であるパートナー企業から詳しい説明を受けられるよう手配いたします。
この評価の背景を聞きたいサクセスフューチャーは73以上の商品への投資実績あり
2008年以来、100万円からできるLED照明事業をはじめ、保険や民泊、航空機など、さまざまな節税商品に累計14億6536万円を投資してきました。
当サイトでは、体験、実際に投資した商品のみを紹介しています。
投資実績を時系列で紹介しておりますので、ぜひご参照ください。
お問い合わせ売り手の情報ではなく、体験談の紹介
私達は節税商品の販売者ではありません。
経験に基づいた、節税に役に立つ情報提供と、課題解決の提案をいたします。
当社が節税の必要性に迫られたとき、節税情報をいくら探しても「売り手」の情報しか見つかりませんでした。
そのため、投資には相当の決断が必要でした。
幸い、ほとんどの投資はうまくいきましたが、失敗した例もあります。
「この体験談を紹介すれば、節税が必要な企業さまにきっと喜ばれる」と考えたのが、このサイトを作った理由です。
当社がどんな目的で何に悩み、どんな投資をし、うまく節税できたのかをお伝えしますので、お気軽にお問い合わせください。
 5
 4.5
 4
 3.5
 3
 2.5
 1.5
 1